相続税対策において、障害のあるご家族がいる場合に非常に強力な節税ツールとなるのが「障害者控除」です。
しかし、多くの方が「今回は税理士さんが他の控除で0円になると言ってたから、次で使えばいいだろう。」「今回は親が全部を相続させるから兄弟は相続分を受け取らなくても構わない。」と誤った判断をしてしまい、本来受けられるはずだった数百万円単位の節税チャンスをドブに捨ててしまっています。
結論から申し上げますと、相続税の障害者控除は「一番最初のタイミング(一次相続)」で率先して使わなければ損をする可能性があります。
今回は、一次相続・二次相続・兄弟相続の3つのタイミングにおける障害者控除額の比較と、障害者控除に詳しくない税理士に依頼した際に発生するトラブル事例について詳しく解説します。
第1章:障害者控除の基本ルールと「年齢」による圧倒的な差
まず、相続税における障害者控除額がどのように計算されるかをご説明します。
- 一般障害者の場合:
(85歳 - 相続発生時の障害者の年齢)× 10万円 - 特別障害者(重度障害・手帳1〜2級等)の場合:
(85歳 - 相続発生時の障害者の年齢)× 20万円
この計算式の最大のポイントは、「85歳に達するまでの残りの年数」が控除額の基準になるという点です。つまり、障害のあるお子さんやご家族の年齢が「若い」ときほど、国から認められる控除枠(非課税の上限額)が圧倒的に大きくなるという仕組みになっています。
さらに、障害者控除には「本人から引き切れなかった残りの控除枠(余り枠)は、その扶養義務者(配偶者や健常な兄弟姉妹など他の相続人)の相続税から差し引くことができる」という非常に強力な特例が存在します。

なお、障害者控除が他の控除(配偶者控除や小規模宅地の特例)と異なる点は、「支払うべき相続税の額」から控除できるいうところであり、他の控除(配偶者控除…財産額1億6000万円まで)などと比べると額面は小さいものの、実際の効果は絶大なるものがあります。
第2章:【比較】一次相続・二次相続・兄弟相続での控除額の差
では、具体的に「どのタイミングで障害者控除を使うか」によって、どれほどの差が出るのかシミュレーションしてみましょう(※特別障害者:年20万円で計算)。
ケースモデル:障害のあるお子さん(重度障害)がいるご家庭
- 一次相続(父親が死亡):子の年齢 30歳
- 二次相続(母親が死亡):子の年齢 50歳
- 兄弟相続(健常な兄が死亡):子の年齢 75歳
1. 一次相続(父親が死亡時・子30歳)で使う場合
- 控除枠の計算:(85歳 - 30歳)× 20万円 = 1,100万円
【結果】 30歳という若い段階で一次相続が発生した場合、控除枠は1,100万円という巨額なものになります。 障害のある子本人の相続税はもちろんゼロになりますし、使い切れなかった巨大な控除枠を、残された母親や健常なごきょうだい(扶養義務者)の相続税から引くことができます。結果として、家族全員の相続税がゼロになり、相続税の申告手続き自体が不要になるケースも多々あります。
2. 二次相続(母親が死亡時・子50歳)まで先送りした場合
- 控除枠の計算:(85歳 - 50歳)× 20万円 = 700万円
【結果】 一次相続で使わず、母親が亡くなった二次相続(子50歳)まで先送りしてしまうと、控除枠は700万円まで縮小してしまいます。一次相続の時点で使っていれば1,100万円の枠で家族全体の税金を消し去ることができたにもかかわらず、先送りしたことで400万円分損をしたことになります。
3. 兄弟相続(兄が死亡時・子75歳)で使う場合
- 控除枠の計算:(85歳 - 75歳)× 20万円 = 200万円
【結果】 さらに高齢になってから兄弟の相続等で使おうとすると、控除枠は200万円にまで激減します。
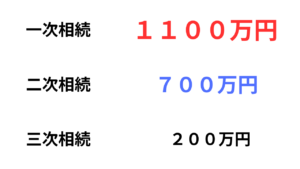
💡 結論:障害者控除は「早期(一次相続)」に使い切るのが最も得なことが多い!
このように、年齢を重ねるほど控除枠そのものがどんどん小さくなっていきます。
「一次相続では母親(配偶者控除)を使って税金を抑え、二次相続まで障害者控除を取っておこう」と考える方も多くいるのですが、年齢が一番若い「一次相続」のタイミングで巨額の障害者控除枠を発生させ、それを使って健常な家族全体の相続税を相殺したほうが得な場合があります。
※夫妻の財産比率や小規模宅地の特例等の適用により総合的に考えると別の方法が効果的な場合もあります。
第3章:【警鐘】障害者控除に詳しくない税理士に頼む危険性
ここまでの説明を聞くと「税理士に頼めば勝手にやってくれるだろう」と思われるかもしれません。 しかし、現実には「税理士に依頼したのに、良いタイミングで障害者控除を使ってもらえずに数百万円損をした」という悲劇も起きています。
なぜなら、日本の税理士のほとんどは「一般的な相続」のプロであっても、「障害者が含まれる特殊な相続(福祉実務・意思能力問題)」についてはほとんど知識や経験がないからです。
特に注意すべき「税理士による2大失敗パターン」に警鐘を鳴らします。
❌ 失敗例①:本人の相続分を「0円」にした遺産分割協議を良しとして控除枠を全滅させられる
障害者控除を受けるための鉄則として、「対象となる障害者本人に相続財産を渡すこと」という厳格な法律上のルールがあります。
しかし、どちらかの親が亡くなった時、もう片方の親に全てを相続させるという家庭も多くあります。配偶者に全てを相続させることで、配偶者控除や小規模宅地の特例を活用しつつ一次相続の相続税を0円にすることが容易だからです。
障害者相続に詳しくない税理士だと「控除を使えば相続税が0円になるので障害者控除は使わなくても大丈夫ですよ」平然とアドバイスしてくる可能性があります。遺言や遺産分割協議で障害のある子の相続分を「0円」にしてしまうと、障害者本人どころか、扶養義務者である家族全員が障害者控除を1円も使えなくなってしまいます。
二次相続の際には配偶者控除は使えませんし、同居していなければ小規模宅地の特例も使えません。その結果莫大な相続税がかかってしまうというリスクを説明してくれない場合もあるのです。相続財産の額によっては、一次相続のうちに適正に子世代へ相続させることを検討すべきだと思います。
❌ 失敗例②:そもそも障害者控除の存在や「扶養義務者への引き継ぎ」を知らない
相続税における障害者控除は配偶者控除や小規模宅地の特例と並ぶ非常に大きな控除です。しかし多くの税理士が相続人の中に障害者がいることを確認しないでしょう。 結果として、障害者控除が使えることを税理士も相続人も知らないまま申告されてしまうことがあります。
まとめ:障害者控除を安全にフル活用する正しい手順
障害者控除を使って家族全体の資産を安全に守るためには、以下のポイントを抑えた対策が不可欠です。
- 障害のある相続人の相続分を「0円」にせず、「少しでも」相続させる 一次相続では、子世代が相続財産を受け取ったほうが総合的にみると得をする場合があります。障害者控除をフル適用させた場合と配偶者控除等を活用した場合で二次相続までをシミュレーションしてみましょう。
- 障害者相続を熟知した「専門家チーム」に相談する 相続手続きは、障害者の相続税申告と障害者の相続手続きに慣れた専門家に任せると安心です。
当事務所では、福祉現場20年の経験を持つ特定行政書士が窓口となり、障害者相続の経験が豊富な連携税理士・司法書士・社労士とチームを組んでワンストップでサポートを行っております。

「うちの家庭の場合、一次相続で障害者控除をどう使えばいいか?」「今ある遺言で障害者控除が消えてしまわないか?」と不安な方は、手遅れになって後悔する前に、ぜひ一度当事務所へご相談ください。
※今回の記事は連携している税理士の監修で作成しています。当事務所では相続税の申告も含む手続きをまとめてお受けしておりますので、ぜひご相談ください。